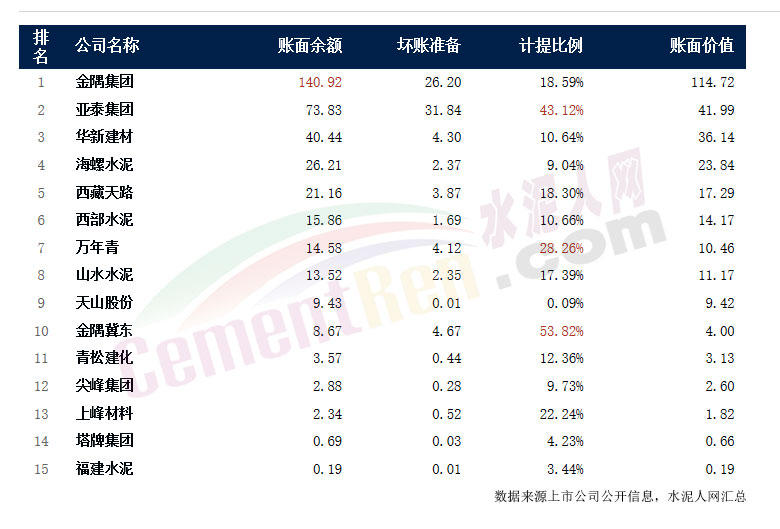
随着A股水泥上市公司2026年半年报完整披露,叠加联合资信行业信用报告、券商研报及司法公示数据,水泥行业长期隐藏的应收账款风险全面暴露。A股13家水泥企业应收账款账面余额合计约345亿元,计提坏账准备约79亿元,行业整体坏账覆盖比例达23%。
在行业资深从业者看来,这并非短期行情波动,而是行业全产业链垫资模式多年粗放扩张的集中反噬。从水泥生产、商品混凝土搅拌站到终端水泥经销商,整条建材供应链资金循环持续弱化。
近三年水泥行业及上下游产业链资金链断裂、破产清算、司法强制执行案例大幅攀升,行业深度出清态势明确。联合资信指出,2025年以来水泥行业盈利持续走弱,应收高企大幅加剧流动性压力,信用减值已成为决定上市水泥企业盈利质量的核心因素。
地产基建回款失速,层层垫资成行业顽疾
水泥行业坏账集中爆发的核心诱因,是下游地产、基建回款能力持续下滑,风险沿供应链逐级向上传导。国家统计局数据显示,2026年上半年全国房地产开发投资同比下滑18.0%,房屋新开工面积同比下降23.4%,地产项目停工、缓建、拖欠工程款现象常态化。同时,地方基建平台回款周期由6-8个月拉长至18个月以上,资金兑付效率大幅降低。
长期以来,工程建材行业固化“层层垫资、逐级压款”的运转模式:房企拖欠总包工程款、总包压减商混货款、搅拌站转嫁压力至水泥经销商,最终所有赊销风险全部沉淀至上游水泥企业。行业调研数据显示,工程渠道水泥、商混交易垫资占比超85%,现款现货不足15%。
为守住市场份额,产业链各环节被动跟风垫资。搅拌站明知回款无保障仍被迫供货,中小经销商依托自有资金长期垫资,水泥厂为保销量持续放宽授信、扩大赊销。最终行业账面营收看似稳定,实则多为纸面收入,坏账风险持续累积。
工程赛道风险集中,零售赛道抗风险优势凸显
2026年半年报数据显示,水泥行业坏账风险呈现极致分化,赛道属性直接决定企业资产质量。深度绑定地产、基建工程业务的企业,坏账压力远超行业均值。其中金隅冀东坏账计提比例高达53.82%,为样本企业最高,其5年以上长期应收款基本全额计提,回收概率极低;天山股份应收票据规模267.75亿元,是行业信用减值压力最大的企业。
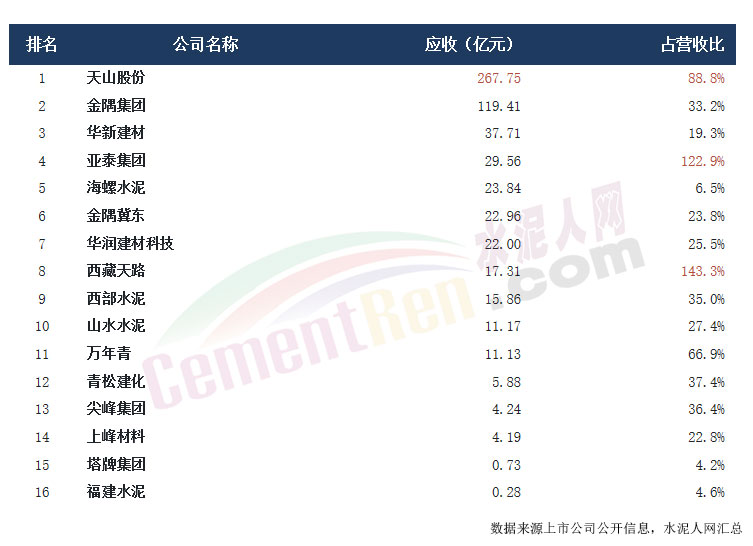
反观深耕终端零售、散户市场的企业,风控表现稳健。福建水泥分级落实账龄风控,一年内应收账款计提比例仅5%;塔牌集团无大额减值计提,资产质量稳居行业前列。
商混、经销商、中小水泥厂批量退场
依托全国企业破产重整案件信息网公开数据,2023—2026年水泥上下游中小主体出清速度大幅加快,垫资模式崩塌引发的实质性淘汰全面落地。
商品混凝土企业作为垫资最核心承压环节,受损最为严重。2026年上半年全国新增商混企业破产、注销、清算案件117起,同比增长42%。西部建设截至6月末应收账款225.57亿元,占总资产72.28%,为当期营收的3.1倍,资金链持续紧绷;海丰混凝土等区域企业资产负债率超240%,彻底资不抵债进入破产程序,行业“供货越多、垫资越重、亏损越大”的恶性循环常态化。
水泥经销商生存处境更为严峻。公开数据显示,2023年全国失信、注销、限高经销商890余家,2024年增至1600余家,2025年突破2300家,连续三年大幅递增。中小经销商资金薄弱、融资匮乏,一旦遭遇大额项目回款爆雷便无力周转,大量深耕十余年的老牌贸易商彻底退出市场,终端流通格局加速重构。
中小水泥生产企业同样难逃洗牌。行业监测数据显示,2023年行业停产、强制执行、注销小厂161家,2024年增至684家,2025年559家,三年低端产能出清规模大幅攀升。这类企业客户结构单一、风控缺失,叠加产能过剩、价格内卷、成本高企,下游坏账直接引发现金流枯竭,停产、破产、资产处置成为常态。
超六成企业亏损,坏账持续侵蚀行业利润
上市企业财报直观印证行业经营窘境。2026年上半年,17家主流水泥上市公司合计净利润-19.50亿元,行业亏损面达64.7%,仅6家企业实现盈利。
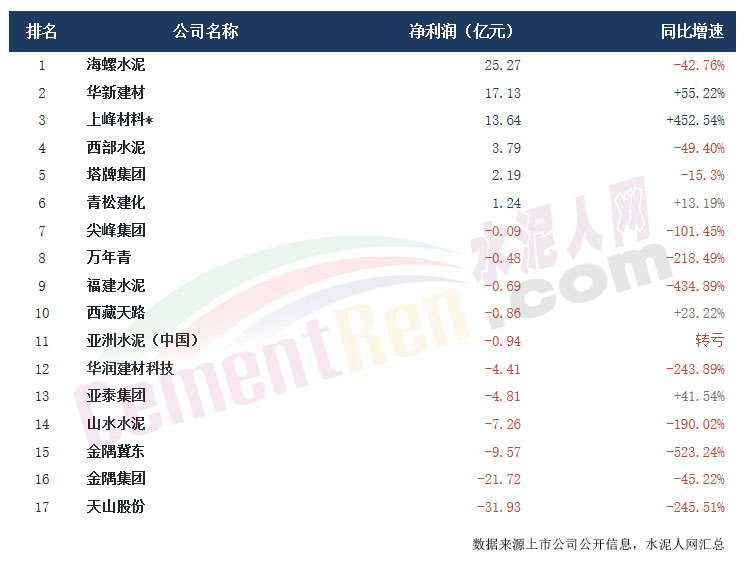
行业营收“虚胖”问题突出,大量收入缺乏现金支撑。西藏天路应收及票据占营收比例143.3%,亚泰集团122.9%,天山股份88.8%,账面营收多为债权资产。其中天山股份上半年经营现金流净额-9.30亿元,持续净流出,“有营收、无现金、高负债、高坏账”成为行业痛点。
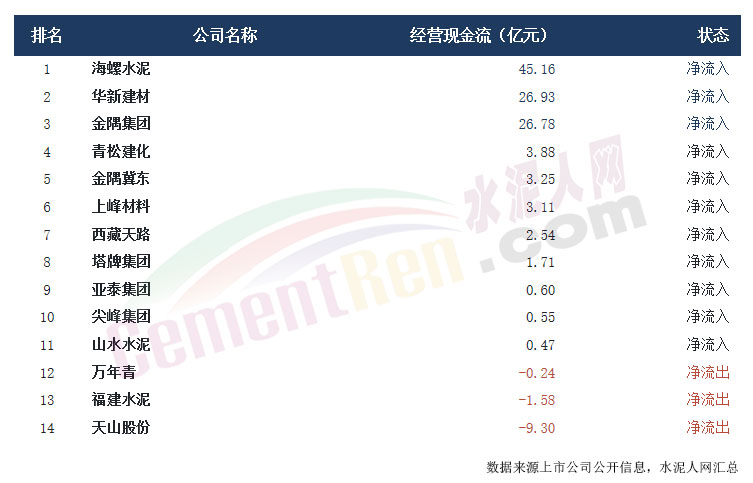
信用减值已成为企业亏损的核心诱因。2026年上半年天山股份归母净亏损31.93亿元,同比下滑245.51%;金隅集团亏损21.72亿元;金隅冀东净利润同比暴跌523.24%,均系工程坏账集中核销所致。与之对比,万年青、山水水泥实现坏账转回,依托稳健风控对冲行业下行压力,盈利韧性凸显。
垫资扩张彻底失效,现金流成核心竞争力
相关机构研判,水泥相关产业链垫资换份额、赊销冲营收的粗放增长模式或将彻底终结。行业上行周期,长账期欠款尚可逐步回收,垫资模式能够维持;但2023年之后,下游客户延期付款转为实质性违约,存量应收款批量转化为永久性坏账,行业发展逻辑彻底逆转。
当前全产业链经营策略全面纠偏。头部水泥企业均将严控工程赊销、压降应收账款、优化账龄结构、修复经营现金流列为核心经营目标,普遍收紧客户授信、压缩账期、主动放弃高风险、长账期项目,全行业开启去垫资、降杠杆、清坏账的结构性调整。
行业竞争逻辑彻底迭代:过去比拼产能规模、铺货速度、垫资力度;如今客户质量、回款效率、风控能力、现金流稳定性成为核心考核标准,盈利质量彻底取代营收规模,成为企业生存发展的关键。
规避高风险赛道,海外业务成全新增长曲线
国内传统工程赛道风险持续释放,布局海外市场、优化产业结构,成为龙头企业突围的核心路径。2026年上半年,华新建材成为行业唯一营收、净利润双增长的上市企业,其海外熟料销量同比增长57.06%,海外营收突破85.42亿元,凭借低风险的海外业务,完美对冲国内坏账压力与需求低迷,为行业转型提供范本。
券商研报分析,水泥行业两极分化态势将持续深化。短期行业核心任务是清理存量坏账、修复现金流、严控新增垫资;中期持续优化赛道结构,降低地产工程业务依赖,倾斜民生基建、终端零售、海外出口等低风险赛道;长期依托绿色低碳、产业链一体化、国际化布局,彻底摆脱粗放赊销的发展老路。
整体来看,水泥行业信用风险出清远未结束。此轮行业洗牌不再是单纯的产能淘汰,而是现金流、风控能力、经营模式的全方位优胜劣汰。未来,唯有严控坏账风险、筑牢资金安全底线、实现稳健经营的企业,才能穿越行业调整周期,抢占存量市场红利。
来源:上市公司及相关机构公开信息,水泥人网整理发布,转载请注明出处,如未经许可或未注明出处,将追究法律责任。