9月14日,国家统计局最新发布2026年9月上旬流通领域生产资料价格数据,全国P.O42.5散装水泥报价250.7元/吨,较8月下旬微涨2元/吨,单旬涨幅仅0.8%。
进入传统金九旺季,国内多地水泥企业陆续发布调价通知。企业普遍表示,近期原料、燃料价格大幅攀升,生产成本承压明显,为保障产品品质稳定、维持常态化客户供货服务,不得已上调水泥出厂价格。
煤炭价格已到水泥3.77倍,创年内极限
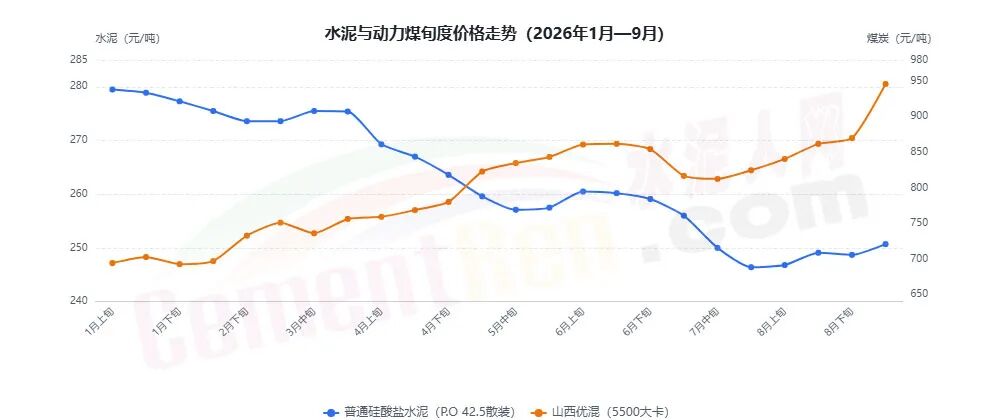
不过相较于往年旺季的集中拉涨,今年水泥涨价力度极弱。核心原因在于,今年行业成本倒挂已经达到近几年罕见水平。数据显示,2026年开年以来,动力煤与水泥的价格比值持续走高,从1月上旬的2.48倍稳步攀升,进入三季度后加速拉大,到9月上旬,山西5500大卡优混煤价格已高达水泥售价的3.77倍,创下年内极值。
对比来看,2025年同期煤价仅687.5元/吨,今年同期飙升至946.3元/吨,同比大涨258.8元/吨;反观水泥价格,较去年同期反而下跌21元/吨。
一边是燃料成本大幅走高,一边是产品售价低位徘徊,极端的价格背离,让多数水泥生产线长期处于保本甚至亏损运行状态,本轮涨价更多是企业被动对冲成本,并非需求回暖驱动。
图表:2026年1月上旬~9月上旬流通领域P.O42.5散装水泥、山西优混5500大卡动力煤价格走势
数据来源:国家统计局
在水泥熟料生产环节,煤炭是最核心燃料,也是水泥生产最大的可变成本项,煤价波动会直接传导至熟料生产成本。
从水泥行业低成本龙头海螺水泥近年财报数据可见:2022年煤价冲高阶段,海螺吨熟料燃料动力成本达到144.54元/吨,占熟料总成本比重突破62.73%;2023年后随着煤价回落、替代燃料与节能改造落地,燃料动力成本逐年回落,2025年降至87.47元/吨,占比回落至52.56%。而2026年上半年,受煤炭采购价格抬升影响,燃料动力成本占熟料综合成本比重回升至57.35%。
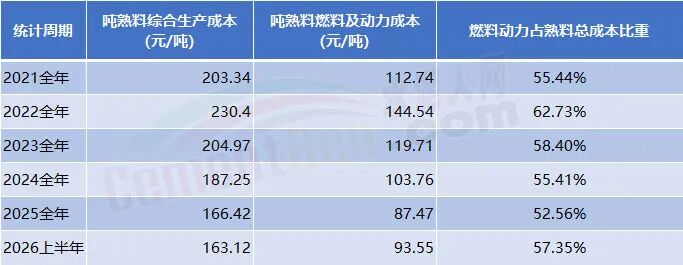
数据来源:海螺水泥财报
即便头部企业拥有长协煤、规模采购、替代燃烧、智能生产等多重降本手段,依然难以完全隔绝煤炭市场涨价带来的成本冲击,这也是当下国内水泥企业普遍面临的现实困境。
供给托底、涨价受限,政策双向调控
近三年,水泥行业主要品牌企业严格执行产能置换、常态化错峰生产两大政策,竭尽全力稳定行业价格底线,避免市场出现深度崩盘。
依据工信部《水泥玻璃行业产能置换实施办法(2024年本)》,行业严控新增熟料产能,坚持减量置换原则,持续出清低效落后产能,从供给端缓解产能过剩的固有问题。叠加全国各省市常态化错峰生产落地,阶段性停窑控产,水泥价格始终在240元/吨-280元/吨区间波动。
今年行业涨价逻辑迎来明显约束,核心来自市场监管总局的常态化监管。现阶段监管部门对水泥行业区域性价格协同、私下会商涨价、垄断控量等行为保持高压排查态势。政策明确,企业可根据原材料波动合理调价,但严禁行业抱团统一调价、操纵区域市场价格。
这也意味着,过去旺季企业抱团联动涨价的惯用模式已经行不通。即便成本压力巨大,行业也很难形成统一涨价节奏,大幅压缩了本轮水泥价格的上行空间,成为制约涨价持续性的关键政策因素。
终端需求疲软,旺季涨价或不可持续
抛开成本与政策,终端需求才是决定水泥价格能否持续上涨的核心。目前国内基建投资稳步托底,但地产行业修复力度偏弱,整体终端刚需释放并不充分。进入9月,虽然工地开工率有所回升,但大多是阶段性赶工,混凝土搅拌站实际采购量、水泥出库数据表现平平,并没有出现旺季热销的态势。
结合年内行情来看,2026年水泥价格整体震荡走弱,上半年持续下行,7月中旬触及年内低点250元/吨,后续始终在低位横盘,本次9月小幅回弹仅属于技术性修复,完全没有走出趋势性上涨行情。行业往年常见的“发文涨价、实际暗降”的现象,今年依旧存在,纸面涨价落地转化率并不高。
综合行业现状来看,短期之内,金九旺季叠加错峰生产减量、煤价高位支撑,水泥价格大概率能维持小幅坚挺,局部区域或有零星补涨动作。但中长期来看,本轮涨价的短板十分明显:无需求支撑、有监管约束、成本端存在波动风险。
一旦后续煤炭价格回落,成本支撑逻辑弱化,或是旺季末端工地赶工需求退潮,水泥价格大概率会重回弱势。而且行业存量产能充足,只要价格稍有回暖,区域增产、窜货现象就会抬头,进一步压制涨价空间。
整体而言,今年水泥行业“高成本、低售价、弱需求、强监管”的格局已然成型,本轮金九涨价仅为短期修复,持续性有限。
业内建议,产业链上下游企业无需过度看涨后市,理性把控库存与产销节奏,重点持续跟踪终端开工实况、煤价走势以及各地错峰执行力度。水泥人网也将持续跟进行业数据与政策动态,实时更新市场行情研判。
来源:国家统计局、海螺水泥财报及水泥人网一线调研,转载请注明出处,如未经许可或未注明出处,将追究法律责任。